疫情冲击下自动化配件销售的挑战与机遇
受疫情封锁、供应链中断和消费需求萎缩的多重影响,全球车市正经历前所未有的寒冬。多国汽车销量断崖式下跌,行业分析机构纷纷下调预期,有悲观预测认为,全球汽车产业可能因此倒退十年。在这一背景下,作为汽车产业链重要一环的自动化配件销售,正面临需求萎缩、订单取消和物流受阻的直接冲击,但同时也迎来了自动化升级和线上渠道拓展的新机遇。
一、车市寒冬直接拖累自动化配件销售
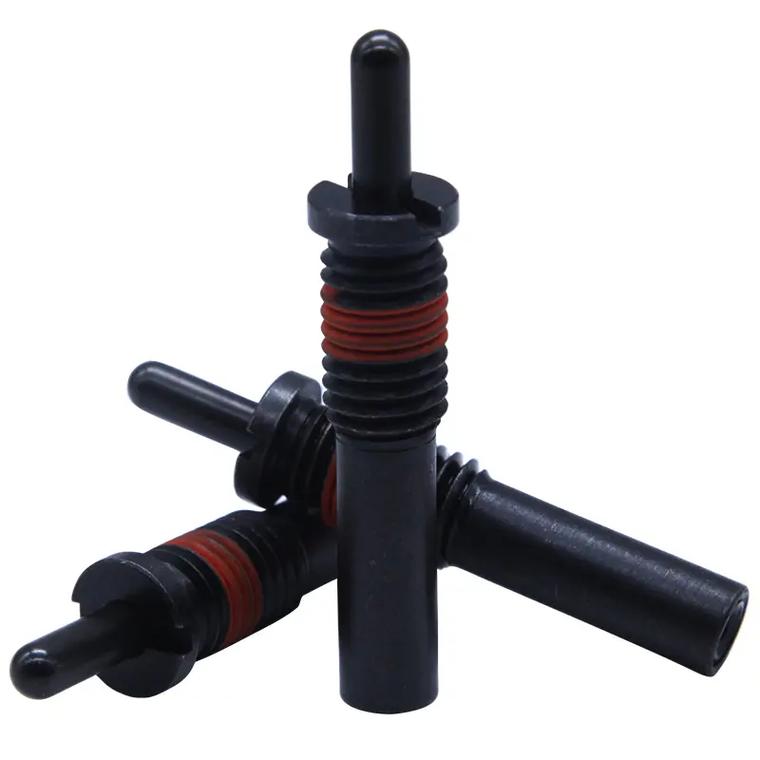
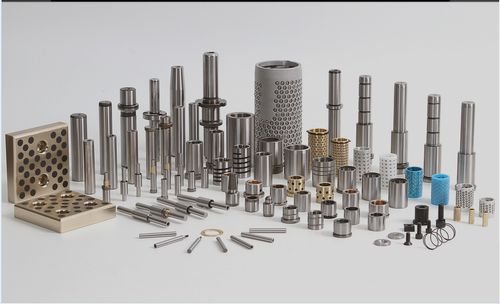
汽车制造是自动化配件(如传感器、伺服电机、气动元件、工业机器人部件等)的核心应用领域。疫情期间,全球主要车企纷纷停产停工,直接导致自动化配件的采购需求锐减。据行业数据,2020年全球汽车产量同比下降超过16%,对应自动化配件在汽车行业的销售额同步下滑约20%-30%。
不仅如此,供应链的断裂使得配件交付周期从数周延长至数月,部分中小型自动化配件经销商面临库存积压与现金流断裂的双重压力。一些依赖出口的配件供应商,还遭遇了国际物流成本飙升和订单违约的风险。
二、“倒退十年”的警示:产业链重构加速
“产业倒退十年”并非指技术回到十年前,而是指市场规模、投资信心和产能利用率可能回落至2010年前后的水平。这对自动化配件销售意味着:过去依赖汽车行业高速扩张的增长模式难以为继。危机也倒逼汽车产业链加速重构。
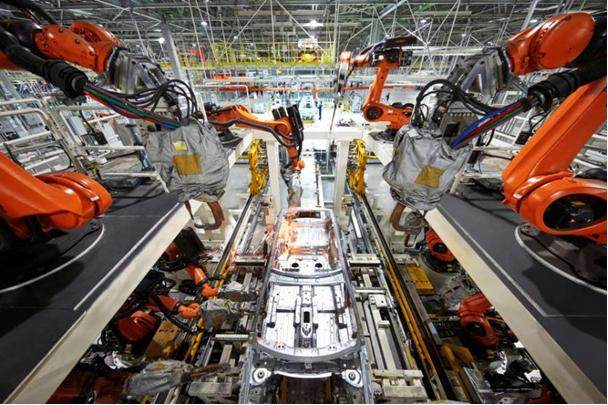
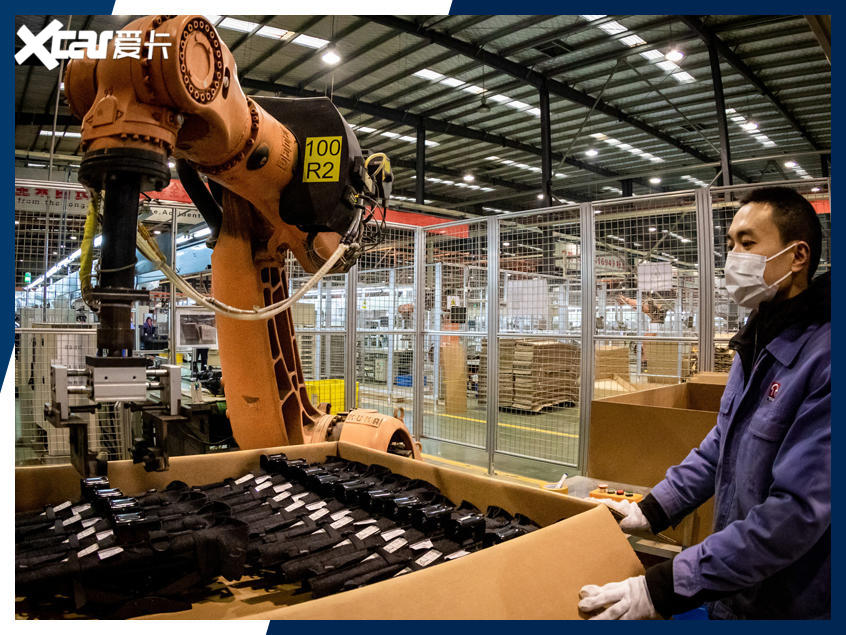
车企为降低对单一供应链的依赖,开始推动区域化、多元化采购,自动化配件供应商有了重新洗牌和切入新客户的机会窗口。疫情暴露了劳动密集型生产的脆弱性,汽车及零部件工厂加快了自动化、无人化改造,对智能传感、协作机器人等自动化配件的需求反而逆势增长。
三、自动化配件销售的结构性机会
- 售后维保市场逆势企稳。疫情期间,新车销售虽大幅下滑,但存量汽车的维修保养需求依然存在。自动化配件在汽车维修设备、检测线中的销售下降幅度远小于整车配套市场。
- 自动化升级带来增量需求。为了减少对人工的依赖,汽车零部件企业加快引入自动化产线,带动了对伺服系统、PLC、工业视觉等配件的采购。这一部分的销售增长在一定程度上对冲了传统整车配套订单的损失。
- 线上销售与数字化服务成为新渠道。传统自动化配件销售高度依赖线下展会、拜访和代理商网络,疫情期间这些渠道几乎停摆。率先搭建电商平台、提供在线选型、远程技术支持的供应商,反而获得了更多客户触达机会,形成了新的销售增长点。
- 出口转内销和新兴市场开拓。海外订单大幅缩减后,部分自动化配件企业转向国内庞大的制造业升级市场,或开拓东南亚、印度等疫情控制较好、汽车产业仍在增长的地区,缓解了销售压力。
四、未来展望:从“卖配件”到“卖方案”
短期来看,疫情对自动化配件销售的冲击仍将持续一段时间,行业整体销售额难以迅速恢复到疫情前水平。但中长期看,汽车产业向电动化、智能化、网联化转型的趋势没有改变,自动化配件的需求基础依然稳固。
对于自动化配件销售商而言,单纯的“卖产品”模式将越来越难以为继。取而代之的,是提供包括选型、集成、调试和远程运维在内的整体解决方案。那些能够帮助汽车客户提升产线柔性、降低人工依赖、实现数据互联的自动化配件供应商,将在后疫情时代赢得更大的市场份额。
疫情让全球车市倒退十年,未必是终局。对自动化配件销售而言,这是一次痛苦的洗牌,更是一次主动升级的契机。拥抱数字化渠道、深耕存量服务、布局新兴自动化需求,才是穿越周期的关键。
如若转载,请注明出处:http://www.ymcslt.com/product/38.html
更新时间:2026-11-01 01:46:30